新版 MyKad 没有 Touch ’n Go 了:为什么 Malaysia 身份证反而开始把“付款”拿掉?
从 2026 年 9 月 17 日开始,Malaysia 新一代 MyKad 正式分阶段发行。
这次升级加入了更强的身份验证和安全设计,包括新的 QR Code、Dual-interface Chip,以及更多防伪技术。但有一个变化特别容易让普通人注意到:
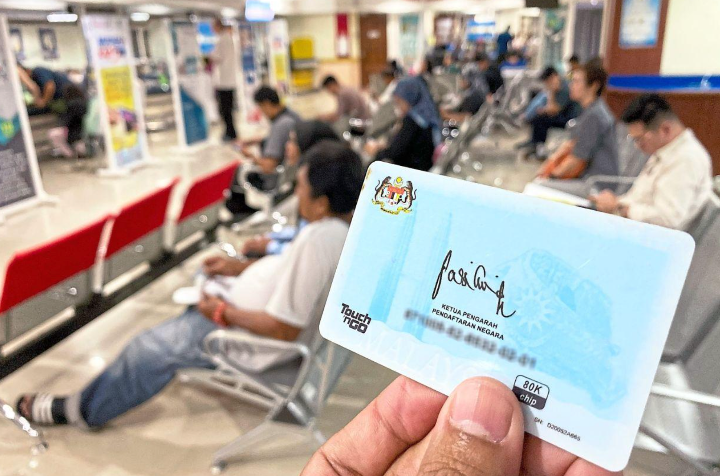
新版 MyKad 没有 Touch ’n Go 了。
如果以前习惯直接用 MyKad 当 Touch ’n Go 卡,第一感觉可能会是:新版不是应该功能更多吗?为什么升级以后反而把付款功能拿掉?
我反而觉得,这个变化真正值得看的,不是少了一项功能,而是 MyKad 的角色正在变得更清楚。
先把最重要的事实讲清楚
JPN 已经确认,新一代 MyKad 不再提供 Touch ’n Go 功能。
如果以后仍然需要使用 Touch ’n Go,可以改用独立的 Touch ’n Go Card 或 Touch ’n Go eWallet。至于你现在手上的旧 MyKad,也不需要因为新版推出就马上去更换,只要现有 MyKad 状况良好,仍然可以继续使用。
另一个很多人会担心的问题是 SARA。
如果你有 SARA 余额或政府援助资格,换成新版 MyKad 不代表这些余额会消失。JPN 解释得很清楚:SARA 的余额和资格并不是储存在 MyKad 里面,而是在后台系统记录,MyKad 主要负责确认“你是谁”。
这一点,其实已经透露出新版 MyKad 很重要的设计逻辑。
MyKad 有 NFC,为什么反而不能 Touch ’n Go?
这是最容易产生误会的地方。
新版 MyKad 仍然使用可以支持 Contact 和 Contactless 读取的芯片,也就是可以通过 NFC 等方式进行无接触读取。
但:
NFC 不等于 Touch ’n Go。
NFC 是一种通讯技术,Touch ’n Go 则是一套具体的付款系统。
就像手机有 NFC,不代表手机里面自动就有 Visa、Touch ’n Go 或任何银行账户。技术只是让两个设备可以沟通,最后拿它来做身份验证、付款还是其他用途,是另外一回事。
所以新版 MyKad 有 Contactless 技术,却没有 Touch ’n Go,并不矛盾。
为什么我反而觉得“拿掉付款”很值得观察?
这里要分清楚一点。
截至目前,JPN 已确认 Touch ’n Go 被移除,但并没有公开说明一个非常具体的官方理由,告诉我们“为什么一定要拿掉”。
所以接下来是我的判断,不是 JPN 的官方解释。
我认为最大的变化,是 MyKad 正在重新回到一个更单纯的角色:
证明你是谁。
过去把身份证、Touch ’n Go、部分政府服务和各种应用放进同一张 Smart Card,在当年看起来非常先进。
但进入今天的 Digital Payment 环境以后,情况已经不同了。
付款方式变化非常快。
今天有实体 Touch ’n Go Card,明天有 eWallet、RFID、DuitNow QR、Debit Card、Apple Pay、Google Pay,以后还会继续出现新的支付方式。
身份证却完全不同。
身份证可能很多年才更换一次,而且它承担的是法律身份、政府服务和身份验证。
如果把一个变化非常快的付款系统长期绑定在一个变化非常慢的身份证里面,反而可能让两边互相受到限制。
SARA 其实就是一个很现实的例子
很多人看到政府援助通过 MyKad 使用,很容易产生一个印象:
“钱是不是存在 IC 里面?”
其实不是。
JPN 已经说明,SARA 的余额和资格记录在系统里,MyKad只是用来确认使用者身份。
换句话说:
MyKad 负责回答“你是谁”。
后台系统负责回答“你有没有资格”。
付款系统再负责处理“这一笔交易怎样完成”。
这三个东西不一定需要全部塞进同一张卡里面。
我觉得这反而更接近未来 Digital Identity 的发展方式。
对普通人来说,也不是全部都是优点
如果你以前真的长期使用 MyKad 当 Touch ’n Go Card,那么取消这个功能当然会增加一点麻烦。
以前一张 IC 就可以解决的事情,以后可能要另外带一张 Touch ’n Go Card,或者使用对应的数字付款方式。
对不习惯 Smartphone、eWallet 的用户来说,多一张卡也意味着多一个需要管理的东西。
所以不能简单说:
“取消 Touch ’n Go 一定比较好。”
它牺牲了一部分便利性。
真正换来的,是身份系统和付款系统之间更明确的分工。
长期是不是正确方向,还要看 Malaysia 接下来怎样发展 Digital Identity、政府服务和 Payment Infrastructure。
如果你准备换新版 MyKad,我会先做这三件事
第一,不需要为了“拿新卡”马上冲去 JPN。
政府已经明确表示,现有 MyKad 仍然有效,没有必要单纯为了新版而立即更换。
第二,如果你现在真的有使用 MyKad 的 Touch ’n Go 功能,换卡之前先把自己的付款安排好。
准备独立 Touch ’n Go Card,或者确认自己平时使用的 Toll、Parking、Public Transport 到底支持哪一种付款方式。
如果旧 MyKad 的 Touch ’n Go 里面还有余额,也不要直接假设余额一定会自动转去新卡,最好先通过 Touch ’n Go 官方渠道确认退款或余额处理方式。
第三,不要再期待一张卡解决所有付款问题。
我反而会把付款工具按照用途分开。
Malaysia 本地日常付款,可以使用 DuitNow QR、Debit Card、eWallet 或 Touch ’n Go;经常开车过 Toll 的人,可以根据自己的使用方式选择 Touch ’n Go Card 或 RFID。
如果你经常旅行、新马跨境工作,或者需要处理不同货币,则可以考虑专门处理跨境消费和换汇的工具。例如 Wise 目前仍向 Malaysia 个人用户提供账户及 Debit Card。
但要讲清楚:
Wise 不是 Touch ’n Go 的替代品。
我把它放在这里,是因为它刚好说明同一个趋势——不同付款需求,开始由不同的专业工具负责,而不是全部绑在一张身份证里面。
如果你还分不清 Digital Bank、eWallet 和普通银行到底有什么不同,也可以继续看我整理的 《马来西亚数字银行哪家好?2026 GXBank、Boost Bank、AEON Bank、Ryt Bank、KAF Digital Bank 完整指南》。
我的判断
如果只看表面,新版 MyKad 取消 Touch ’n Go,好像是“升级以后功能反而变少”。
但我觉得更值得观察的是另一件事:
Malaysia 的身份证正在越来越像“Identity Key”,而不是“什么功能都塞进去的万能卡”。
身份证负责证明身份。
政府系统负责保存资格。
银行和金融系统负责管理资金。
Payment Network 负责付款。
这些系统可以互相连接,但不代表一定要全部储存在同一张塑料卡里面。
这也是我认为未来真正值得关注的方向。
科技进步不一定代表:
一件东西拥有越来越多功能。
有时候真正成熟的系统,反而是每一个工具只负责自己最应该负责的事情,然后彼此之间连接得足够好。
新版 MyKad 拿掉 Touch ’n Go,可能就是一个很小、但很有意思的信号。
Affiliate Disclosure
本文包含 Affiliate / Referral Link。如果你通过本文的相关链接注册或使用服务,我可能获得 Referral Benefit,但不会影响本文的判断、推荐或你需要支付的价格。实际资格、费用及条款请以相关平台最新资料为准。
资料来源
Jabatan Pendaftaran Negara Malaysia — MyKad 常见问题
Majlis Keselamatan Negara — 新版 MyKad 是否还有 Touch ’n Go
RTM — 新一代 MyKad 从 2026 年 9 月 17 日开始发行
Touch ’n Go — Card / RFID / Payment 产品说明
资料核对日期:2026 年 9 月 17 日
Update History
2026 年 9 月 17 日|首次发布,加入新版 MyKad、Touch ’n Go、SARA、NFC、付款工具分离及普通用户换卡前注意事项。